


Like etter 2019 har risikoen for geopolitisk konflikt i råoljeverden innledet et høydepunkt i begynnelsen av det nye året. I de tidlige timene av 3. januar startet det amerikanske militæret en luftangrep på to målfolk tilknyttet Iran.
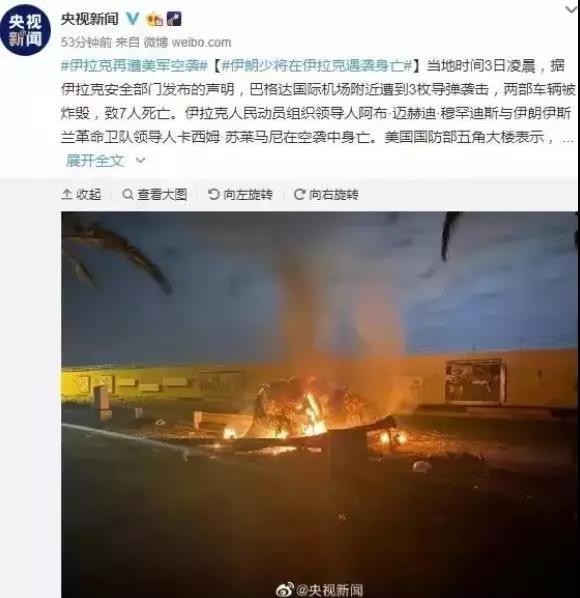
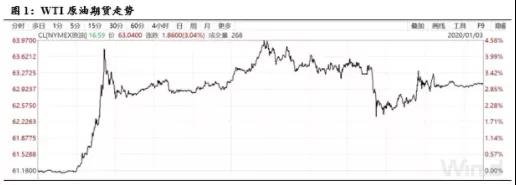
Forrige fredag og gjennom helgen var USA og Iran hot spots i markedet. Etter USAs halshugging av Iran fredag steg råolje og gull kraftig. Prisene på råolje åpnet kraftig høyere i den tidlige handelen. De høyeste oljeprisene i de tre viktigste regionene i Brent, WTI og SC nådde mer enn 4%! Geokonflikt står på C-posisjon igjen!
Med økningen av råolje er det varene i hele energisektoren. For eksempel PTA, etylenglykol og andre råolje nedstrøms produkter. Forbedret av den skyhøye råoljen, sluttet PTA-futures å falle og slo tilbake på fredag, og steg raskt etter åpningen den 6., og sto på et høyt nivå på 5.100 poeng. Også som et polyesterråstoff har markedet for etylenglykol også steget under boost av råolje. Ved åpningen den 6. økte hovedkontrakten for etylenglykol-futures til Dashang Exchange direkte med 100 poeng.
På samme tid, stimulert av stigende internasjonale oljepriser og stigende polyesterråvarer, innledet også produksjon og salg av polyesterfilament over 100 produksjon og salg.
På begynnelsen av det nye året, på grunn av den geopolitiske krisen, innledet polyesterråvarer en bølge av rebound. Så for PTA, hvor lenge kan denne bølgen av rebound fortsette under strømpeoppgangen før ferien?
1. Etter den geopolitiske hendelsen er det stor sannsynlighet for at oljeprisene vil stige på kort sikt, men etterfølgende utvikling gjenstår å se.
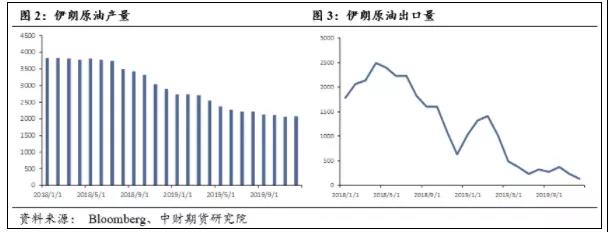
Siden USA ensidig rev den iranske atomavtalen i 2018, er det blitt innført økonomiske sanksjoner mot Iran flere ganger, noe som blokkerer iransk eksport av råolje, noe som har ført til en nedadgående trend i iransk råoljeproduksjon og råoljeeksporten har falt til nær null . Ifølge Bloomberg-data falt Irans produksjon i desember til 2,08 millioner fat per dag.
Og tradisjonelle iranske importerende land som Kina og India har også redusert iransk import av råolje til null. Iransk eksport av råolje i desember var bare 129.000 fat per dag. For tiden leverer iransk råoljeproduksjon hovedsakelig innenlandsk etterspørsel.
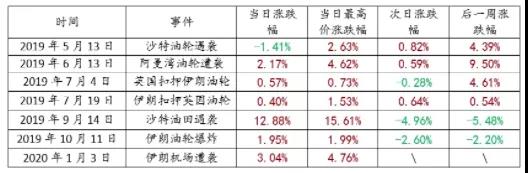
I det store og hele er det stor sannsynlighet for at oljeprisene vil stige i ulik grad på kort sikt etter geopolitiske hendelser. Fra perspektivet om virkningen av hendelsen, med unntak av det saudiske oljefeltangrepet, hadde andre geologiske hendelser ingen vesentlig innvirkning på råoljeproduksjonen eller den påfølgende utviklingen. Effekten av hendelsen ble raskt glemt og fordøyd av markedet. Fra den nåværende nyheten hadde ikke angrepet noen innvirkning på iransk råoljeproduksjon.
Hendelsen har eskalert spenningene mellom USA og Iran, og Iran har svoret å gjengjelde seg mot USA. Men USAs president Trump sa den tredje at drapet ikke var for å provosere konflikt med Iran, og å iverksette tiltak for å stoppe en krig. Det kan sees fra talen til president Trump at USA ikke ønsker å gå i krig med Iran.
Tidligere skjøt Iran amerikanske droner. President Trump hadde opprinnelig godkjent en militær streik ved daggry den 21. iransk lokal tid i gjengjeldelse for Irans nedskytning av amerikanske droner, men trakk til slutt ordren tilbake. Nylig ble den amerikanske ambassaden i Bagdad angrepet. USA identifiserte det som Iran og truet med å gjengjelde seg mot Iran. Den "planlagte fjerningen" av Suleimani var USAs gjengjeldelsesaksjon. Gå til krig.
Utviklingen er imidlertid fortsatt avhengig av Irans holdning. Irans øverste leder, Khamenei, lovte den tredje å “alvorlig gjengjelde” mot amerikanske militære operasjoner. New York Times siterte analyse av senior amerikanske cybersikkerhetsfunksjonærer og sikkerhetseksperter på at Irans "gjengjeldelsestiltak" kan omfatte cyberangrep. Iranske hackere kan bruke skadelig programvare for å forårsake betydelig skade på den amerikanske offentlige og private sektoren. Potensielle mål inkluderer produksjonsanlegg, olje- og gassanlegg og transportsystemer.
USA er for tiden engasjert i en global handelskrig, og det kinesisk-amerikanske spillet er et av de viktigste. Nå som økonomiske sanksjoner og militær innesperring av Iran kan brukes for å oppnå de amerikanske målene, er ikke en fullskala militær bruk av Iran overhengende, og årets amerikanske presidentvalg krever mer energi å takle. For å oppsummere vil ikke USA og Iran ha en fullskala krig på kort sikt, men liten friksjon kan være uunngåelig.
Fra analysen ovenfor trekkes tre muligheter ut:
1. Hvis det ikke er noen oppfølgingsutvikling av hendelsen, vil den snart bli glemt og fordøyd av markedet. Noen av gevinstene som ledes av hendelsen kan repareres senere, men ut fra den iranske holdningen er det kanskje ikke så enkelt;
2. Iran oppfylte løftet, og den amerikanske militæraksjonen gjengjeldte seg, men bare i liten skala, med noen små friksjoner. Tilsvarende pulslignende priser vil fortsatt forekomme i de påfølgende oljeprisene. Fra den nylige konfliktutsatte situasjonen er sannsynligheten for en slik situasjon relativt høy. Stor;
3. Det er en fullskala krig mellom USA og Iran. Iransk råoljeproduksjon kan være stillestående og oljeprisene kan fortsette å stige. Land som Saudi-Arabia og Russland er imidlertid i en tilstand av redusert produksjon. Fra den nåværende iranske produksjonssituasjonen, de største oljeproduserende land Evnen til å kompensere for forsyningsgapet, er det også vanskelig å reprodusere de siste hundre yuan oljeprisen.
Den fjerde fasen av Hengli Petrochemical Project og hele prosessen med Zhejiang Petrochemical åpnet for undertrykk og undertrykket grunnlaget for stigende PTA.
Fra perspektivet til polyesterindustriskjeden har de siste PTA-startene falt kraftig, og vedlikehold av utstyr har økt. Imidlertid, mens polyesterbelastningen fortsetter å falle, eksisterer fortsatt trykket på PTA-akkumulering, og prissjokkene har blitt svekket. Det ble også drevet av fredagens hendelser.
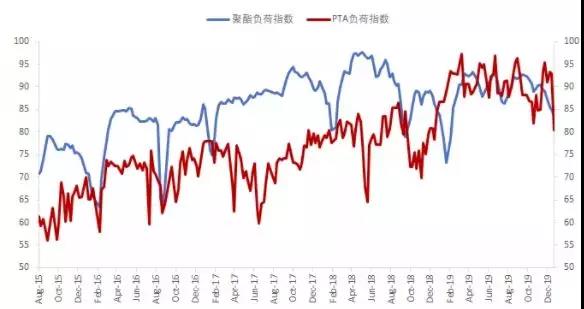
På grunn av den sterke trenden med råvarer i begynnelsen av denne uken, særlig den varme atmosfæren i PX-vinduet for å fremme den kraftige økningen av råvarer, ytterligere utvide tapstrykket for PTA-anlegg. Drevet av kostnader er PTA-perioden nå ustabil.
Siden den fjerde fasen av Hengli Petrochemical har gått inn i testfasen, vil den planlagte lanseringen av ny kapasitet imidlertid gi markedet et visst undertrykk; I tillegg vil åpningen av hele prosessen med Zhejiang petrokjemiske prosjekt også undertrykke markedet fra kostnadssiden, på bakgrunn av den svekkende trenden med tilbud og etterspørsel fra PTA og svekkelse av kostnadene. Futurespriser falt kraftig.
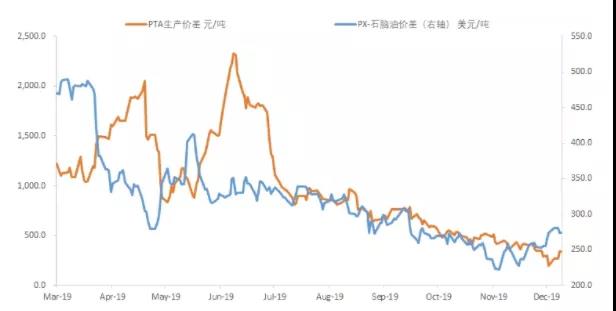
Fra PX perspektiv, med reparasjonen av PX-nafta-spredningen, har driftshastigheten til PX tatt seg opp. Samtidig er de 2 millioner tonn PX-enhetene i Zhejiang Petrochemicals 4 millioner tonn PX-enheter fullført i midten av desember 2019 og normal produksjon. Ytterligere 2 millioner tonn PX-enheter skal også starte i midten av slutten av januar. Det forventes at PX vil møte en viss undertrykkelse i fremtiden. Samtidig redusere kostnadsstøtten for PTA.
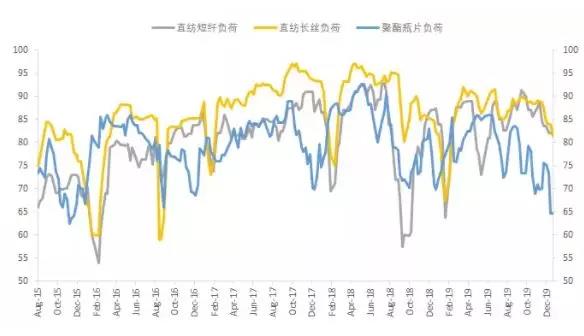
Selv om antallet utstyrsoverhalinger vil øke på kort sikt og driftsraten vil synke, er det forventet at tilbudet av PTA i januar i år vil holde seg på et høyt nivå når nytt utstyr kommer på nettet. På etterspørselssiden, med tilnærmingen til vårfestivalen, øker polyesterproduksjonen, og det forventes at etterspørselen vil avta. Sett fra markedstransaksjoner, i tillegg til bare påfyll, er markedets handelsatmosfære svak, slik er det. På kort sikt, hvis kostnadsstøtten svekkes, vil prisen på PTA svinge svakt.
Selvfølgelig må markedet ta hensyn til følgende risikopunkter. For det første, selv om vårfestferien nærmer seg, er den nåværende beholdningen av polyestermarkedet lav. Hvorvidt selskaper vil utsette produksjonskutt og utsette produksjonskutt må fremdeles følges nøye. For det andre er det fremdeles to aspekter av den nye kapasiteten til PTA i første kvartal som krever ytterligere observasjon, inkludert om den nye enheten kan settes i produksjon etter planen og om enhetsbelastningen raskt kan nå et høyere nivå etter å ha blitt satt i produksjon . Det tredje er om OPEC vil fortsette å utdype reduksjonen i råoljeproduksjonen, og samtidig være våken for ekstreme hendelser som påvirker markedet. I den nåværende konflikten mellom USA og Irak er det for eksempel ukjent hvordan ting vil utvikle seg i fremtiden. Vi må være våken for forekomsten av slike svarte svanhendelser, som vil føre til stigende oljepris og påvirke prisen på kjemisk fiberindustriskjede.


